火事で隣家に燃え移った場合でも、火元が法律上の賠償責任を負う場面は限られています。判断を分けるのは、失火責任法が定める重大な過失の有無です。もらい火の被害をどう補うかも、線引き次第で変わります。
当記事では、類焼責任が及ぶ損害の範囲、責任を問われる3つのケース、損害賠償請求ができないときの補償、火災後に進める現場対応を整理しました。火元と被害者のどちらの立場でも、次に取る行動を決める材料としてお役立てください。
1.火事の類焼責任とはどのような責任か
類焼責任とは、自宅から出た火が近隣へ燃え移り、他人の建物や家財を焼いた際に火元が負う損害賠償責任を指す通称です。法律に類焼責任という条文があるわけではなく、民法の不法行為責任と失火責任法の組み合わせで扱いが決まります。責任が及ぶ損害の範囲と、有無を左右する失火責任法の中身を順に確認します。
1-1.類焼責任が及ぶ損害の範囲
類焼責任が向けられているのは、火が燃え移った先で失われた財産です。火が広がる現象自体を延焼と呼び、火元ではない住宅が焼けた状態を類焼と呼び分けます。
責任の対象になるのは、焼失した建物の再建費や修復費、家具や家電といった家財の損害、住めなくなった期間の仮住まい費用など、火災と因果関係が認められる損害です。ただし損害が生じても火元が必ず賠償するとは限らず、成立するかは失火責任法の要件で決まります。
延焼と類焼という言葉の違いは、下記の記事で詳しく解説しています。
1-2.類焼責任の有無を定める失火責任法
民法第709条は、故意・過失で他人の権利などを侵害した者に賠償責任を負わせる規定です。失火責任法は次のように定めています。
民法第七百九条ノ規定ハ失火ノ場合ニハ之ヲ適用セス但シ失火者ニ重大ナル過失アリタルトキハ此ノ限ニ在ラス
引用:e-Gov法令検索「明治三十二年法律第四十号(失火ノ責任ニ関スル法律)」引用日2026/09/08
失火には民法第709条を適用せず、重大な過失があれば適用するという意味です。1899年の制定には、木造住宅が多く延焼しやすかった当時の住環境が背景にあります。
2.火事で類焼責任を問われる3つのケース
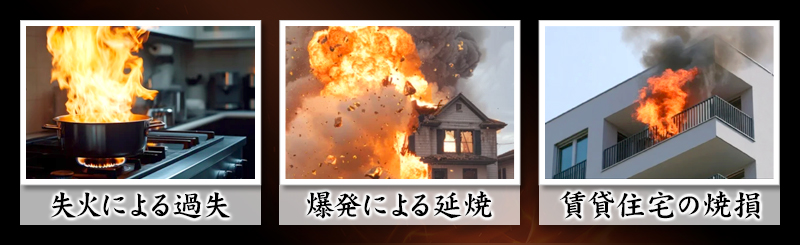
火災の損害について責任を負う場面は、大きく3つに分かれます。失火責任法の例外にあたる重大な過失があった場合、爆発によって火が広がった場合、賃貸住宅の室内を焼損させた場合です。根拠となる法律関係はそれぞれ違います。
2-1.失火に重大な過失が認められた場合
重大な過失が認められると失火責任法の適用から外れ、火元は民法第709条の損害賠償責任を負います。裁判例でいう重大な過失は、わずかな注意さえ払えば火災を防げたのに漫然と見過ごした、故意に近い注意の欠如を指します。
認められた例は、火をつけたままの石油ストーブへの給油、寝たばこを続けたままの眠り込み、てんぷら油の鍋をガスこんろにかけたままの離席です。一方、庭で燃やした枯れ葉の再燃やトラッキング現象による出火は、重大な過失にあたらないと判断されました。線引きは個別の事情で決まります。
2-2.爆発によって火が燃え広がった場合
爆発が原因で火が広がった場合、火元は損害賠償責任を負う可能性があります。失火責任法が対象とするのは火の不始末による失火で、爆発や爆風で二次的に生じた延焼は失火として扱われないと解されているためです。家庭で想定されるのは、漏れたガスへの引火です。火災保険でも火災と破裂・爆発は別の事故として区分されています。
2-3.賃貸住宅の室内を焼損させた場合
賃貸住宅の室内を焼損させた賃借人は、貸主に対して賃貸借契約上の債務不履行責任を負う可能性があります。失火責任法が適用を外すのは民法第709条の不法行為責任にとどまり、契約に基づく原状回復義務までは免除されません。
隣家など第三者への責任とは別に判断されるため、隣家へ賠償しない場面でも貸主への責任だけが残ります。賃貸住宅で暮らすなら、家財の火災保険に借家人賠償責任補償が付いているかを契約内容で確認しておきましょう。
3.類焼の被害に損害賠償請求できないときの補償
火元に損害賠償責任がない場合でも、自分の火災保険や火元の特約などで被害を補える可能性があります。主な方法は、次の3つです。
| 補償の種類 | 保険に加入している側 | 対象になるもの | 支払額・限度額の例 |
|---|---|---|---|
| 自分の火災保険 | 被害を受けた側 | 契約した建物・家財の損害 | 契約した保険金額の範囲 |
| 類焼損害補償特約 | 火元 | 延焼先の建物・家財の損害 | 保険年度ごとに1億円など |
| 失火見舞費用保険金 | 火元 | 近隣への見舞金などに充てる費用 | 1世帯当たり20万円または30万円など |
3-1.自分が加入する火災保険で損害を補う
もらい火で自宅が焼けたとき、まず頼りになるのは自分が加入している火災保険です。建物だけの契約では家具や家電が対象から外れるため、家財の補償も確認しましょう。
消火活動の放水による水濡れや破損、火災によるすすの汚損も補償対象となる場合があります。対象となる事故と対象物は保険証券や約款で確かめることが大切です。
3-2.火元の類焼損害補償特約から補償を受ける
類焼損害補償特約は、火元が自分の火災保険に付けておく特約です。法律上の賠償責任がなくても、延焼先の建物や家財の損害が補償されます。
ただし、延焼先の火災保険などで支払われる保険金は差し引かれ、不足分が補償される仕組みです。保険年度ごとに1億円を限度とする例があり、条件や限度額は商品によって異なります。煙や臭気の損害は対象外とする商品もあります。
3-3.火元の失火見舞費用保険金を受け取る
失火見舞費用保険金は、火元側に支払われ、近隣への見舞金などに使える保険金です。延焼先の損害を補う類焼損害補償特約とは、支払いの目的が異なります。
1世帯当たり20万円や30万円の定額を支払う商品もありますが、事故全体の支払額にも上限がある点に注意が必要です。被害者への見舞金の支払いは火元側の対応によるため、必ず受け取れるとは限りません。条件や金額は加入済みの契約で確認しましょう。
4.類焼が起きた後に進める火災現場への対応
責任の所在が整理できても、焼けた現場は手を入れない限り元に戻りません。片付け、臭気の除去、修復と解体の判断という3つの作業が控えています。順序を誤ると保険金や自治体の減免制度を使えなくなる場合があります。
4-1.焼け跡の片付け
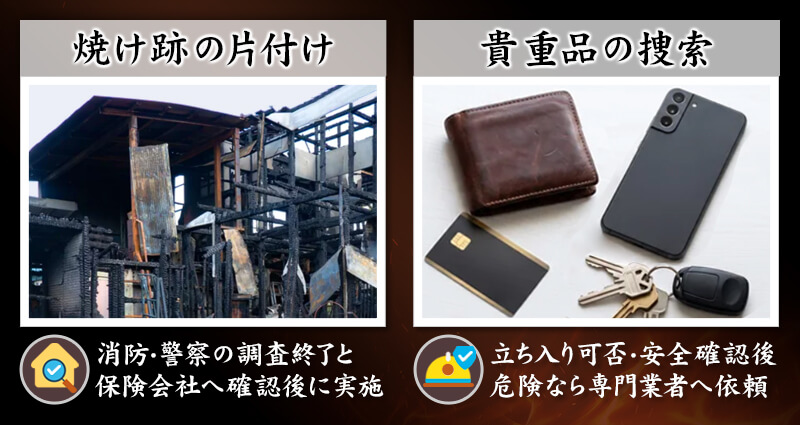
焼け跡の片付けは、消防・警察の調査終了と保険会社への確認を済ませてから行うのが原則です。処分前に被害状況を写真で残し、罹災証明書の申請も進めましょう。
現場には水を含んだ残置物や有害物質が残るおそれがあります。貴重品の捜索も立入りの可否と安全を確認してから行い、危険がある場合は専門業者に依頼することが大切です。家庭の焼けた家財は原則として一般廃棄物、業者の解体工事で出る廃材は産業廃棄物として扱われるため、自治体に処分方法を確認しましょう。
分類と搬出の考え方は、下記の記事で解説しています。
4-2.煙やすすの臭気の除去
火災の臭いは、焼けた部屋だけでなく煙が流れ込んだ範囲にも残ります。内装材や家具、化学繊維などが燃えて生じた煙やすすにはガスが含まれ、壁や天井に付着して臭いを出し続けるためです。
市販の消臭スプレーで消える範囲は限られます。換気やすす掃除を重ねても臭いが残る場合は、オゾン脱臭や特殊コーティングといった専門的な作業が必要です。
4-3.建物の修復と解体の判断
修復と解体のどちらを選ぶかは、損傷が構造部に及んでいるかで大きく変わります。表層のすすや臭いが中心ならリフォームで住み続けられる一方、柱や梁まで焼けている場合は建て替えが現実的です。判断材料は、焼損の範囲、すすや臭いの残り具合、同じ場所に住み続ける予定の有無です。火災物件のまま売却する道もあります。
火事の類焼後の片付けや復旧にお悩みならアイコムにお任せください!
失火による類焼では、火元に重大な過失がなければ、原則として隣家への賠償責任は生じません。ただし、故意による放火や爆発による被害、貸主への契約上の責任は別に判断されます。もらい火の被害は自分の火災保険を軸に補い、片付けは消防・警察の調査終了後、保険会社に確認してから進めましょう。
株式会社アイコムは、火災現場の片付けから消臭・消毒、解体、リフォーム、火災物件の買取までワンストップで承っております。火事の後片付けや復旧でお困りの際は、お気軽にお問い合わせください。